
Negocios
Prevén «año histórico» para el crédito de autos eléctricos en México; Santander proyecta crecimiento de 35%
…

Banco Santander México proyectó que 2026 será un año histórico para el crédito de autos eléctricos e híbridos, con un crecimiento de hasta 35% en su cartera de financiamiento a este tipo de unidades.
La proyección responde al crecimiento sostenido del mercado de la electromovilidad en México.
De acuerdo con la Electro Movilidad Asociación (EMA), las ventas de vehículos eléctricos e híbridos enchufables crecieron 262% entre 2022 y el primer trimestre de 2026.
Tan sólo en el primer trimestre, la EMA reportó la comercialización de más de 25 mil unidades.
Este dinamismo se refleja también en el mercado nacional, donde entre enero y abril se comercializaron alrededor de 78 mil 700 vehículos con algún tipo de electrificación, equivalentes al 12.7% de las ventas totales de vehículos ligeros en el país.
En este contexto, Santander México estima un crecimiento de 35% en su cartera crediticia para adquirir autos verdes, apoyado en alianzas con fabricantes y distribuidores, condiciones diferenciadas para movilidad ecológica y procesos de originación digital.
[Publicidad]
“El 2026 podría consolidarse como un año histórico en el financiamiento de autos híbridos y eléctricos, siendo un punto de inflexión en el impulso de la movilidad más sostenible.
“En Santander vemos una oportunidad clara para dar a los consumidores el financiamiento clave con condiciones preferenciales para consolidar esta tendencia a favor de una transición energética en autos”, dijo Alejandro Vázquez, director ejecutivo de Automotriz en Santander México.
«La electrificación del parque vehicular mexicano está entrando en una etapa de consolidación.
[Publicidad]
“Hoy vemos una combinación de factores que hace algunos años no existía: una mayor oferta de modelos, más infraestructura de recarga, consumidores mejor informados y una participación creciente de la banca para facilitar el acceso a esta tecnología. Un ecosistema determinante para acelerar la adopción de la movilidad eléctrica en México”, señaló Eugenio Grandio, presidente de la EMA.
El directivo destacó los factores que están siendo diferenciadores este año en el mercado de autos eléctricos e híbridos, entre ellos: más de 170 modelos eléctricos disponibles; más de 60 híbridos conectables; infraestructura de carga creciendo 26% anual; ahorros de hasta 55 mil pesos al año; y un mayor cuidado del medio ambiente en sus actividades diarias.
El banco estima que, actualmente, un 50% de las unidades sostenibles que se financian en México, lo hacen por medio de un crédito bancario, lo que refleja un potencial importante por atender.
[Publicidad]
Para Santander, el siguiente reto será ampliar la penetración del financiamiento verde fuera de los principales centros urbanos, donde comienza a observarse una creciente demanda de vehículos electrificados conforme aumenta la infraestructura de carga.
mcc
Negocios
Le salió mal a Trump: Arancel al tomate mexicano encareció el producto en EU, asegura Ebrard

…
La cuota compensatoria de 17 por ciento impuesta por Estados Unidos al tomate mexicano elevó los precios para sus consumidores y abrió espacio a proveedores de Canadá y Guatemala, sin beneficiar a los productores de Florida, aseguró Marcelo Ebrard, secretario de Economía.
“¿Qué pasó? ¿Quién creció? ¿Florida? No. Creció Canadá con sus invernaderos, creció Guatemala y crecieron otros países. O sea, ni siquiera funcionó para lo que querían”, señaló durante un encuentro con medios en el marco del evento Hecho en México para el mundo.
¿Qué pasó con el precio del jitomate en EU?
El funcionario cuestionó la efectividad de las restricciones comerciales promovidas por productores estadounidenses y sostuvo que el gravamen redujo las exportaciones mexicanas, pero no consiguió desplazar al tomate nacional del gusto de los consumidores del país vecino.
“¿Y para el consumidor de Estados Unidos qué pasó? Le subieron el precio”, afirmó.
tomate de México? (…) Porque el sabor del tomate nuestro, que tú usas en las hamburguesas y en todo, es muy distinto al que proviene de otro lado. Entonces, no tiene la misma aceptación”, explicó.
Riesgos de utilizar cuotas compensatorias
El secretario remarcó los riesgos de utilizar cuotas compensatorias y restricciones comerciales para favorecer a determinados sectores productivos, pues sus efectos pueden extenderse a los consumidores y a otras industrias de la región.
“Yo creo que es una mala idea”, dijo al referirse a la imposición de cuotas y medidas restrictivas en el comercio agropecuario entre México y Estados Unidos.
Ebrard recordó que México es el principal comprador de granos estadounidenses y también importa pollo y carne de cerdo, mientras que Estados Unidos adquiere ganado mexicano, una relación que, a su juicio, hace contraproducente profundizar las restricciones en el sector agropecuario.

La actividad económica de México habría registrado un crecimiento anual de 3.7% en septiembre de 2026, mientras que a tasa mensual habría avanzado 0.1%, de acuerdo con las estimaciones del Indicador Oportuno de la Actividad Económica (IOAE), publicado por el Instituto Nacional de Estadística y Geografía (INEGI).
El organismo estimó que las actividades terciarias, relacionadas principalmente con el comercio y los servicios, registrarían un incremento anual de 4.0%, mientras que las secundarias, que incluyen la industria manufacturera, la construcción y otras actividades industriales, crecerían 3.6% respecto al mismo mes de 2025.
Las proyecciones apuntan a un desempeño positivo de la economía nacional durante el noveno mes del año, aunque el avance mensual previsto sería moderado.
Servicios e industria apuntalan el crecimiento
Según el INEGI, las actividades terciarias presentarían el mayor crecimiento anual, con una tasa estimada de 4.0%. Por su parte, las actividades secundarias avanzarían 3.6% en comparación con septiembre del año anterior.
En la medición mensual, ambos grupos de actividades mostrarían un incremento de 0.1%, de acuerdo con las cifras desestacionalizadas del indicador.
El IOAE también estima que el Indicador Global de la Actividad Económica (IGAE) alcanzaría 108.4 puntos en septiembre, con base en el índice de referencia de 2018. Para las actividades secundarias se proyecta un nivel de 103.4 puntos, mientras que las terciarias llegarían a 111.3 unidades.
Para septiembre, el intervalo de confianza de 95% del crecimiento anual del IGAE se ubica entre 2.6% y 4.9%. En las actividades secundarias, el rango estimado va de 1.4% a 5.9%, mientras que para las terciarias se sitúa entre 2.6% y 5.4%.
En la variación mensual, el intervalo de confianza del IGAE va de una caída de 1.0% a un crecimiento de 1.2%, lo que refleja el margen de incertidumbre propio de estas proyecciones.
Negocios
Fusión de Volaris y Viva les dará poder de fijación de precios para mejorar sus finanzas; reducirán costos de operación
…

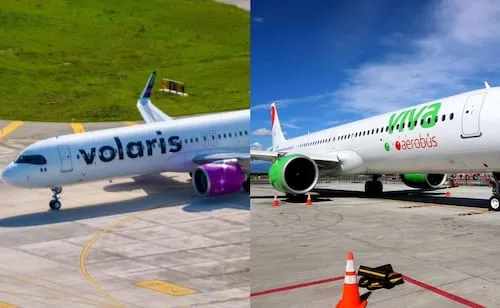
De acuerdo con un análisis de la firma Antitrust Intelligence, la fusión de Volaris y Viva es para reducir sus costos operativos, pero les dará el poder de fijación de precios para mejorar sus finanzas.
Volaris y Viva Aerobus tendrán una participación de mercado combinada de alrededor del 73% del tráfico aéreo nacional en México.
“Cuando se fusionan las aerolíneas de bandera, la solución suele ser recurrir a las aerolíneas de bajo costo, las cuales existen para disciplinar los precios y ocupar las franjas horarias cedidas, por lo que la solución es clara. Pero cuando las propias aerolíneas de bajo costo se fusionan, ¿quién mantiene bajos los precios?”, cuestiona la firma.
Un argumento probable por parte de Volaris y Viva, agrega, es que Aeroméxico las mantendrá a raya y podría hacerse cargo de cualquier ruta cedida.
¿Pero realmente Aeroméxico limita a la entidad combinada? Una nota de Morgan Stanley publicada poco después del anuncio de la fusión sugirió que había un traslape limitado de rutas entre Aeroméxico y Volaris/Viva, y los servicios diferenciados de Aeroméxico le permitían cobrar tarifas más altas en los mercados nacionales, más del doble que las de sus competidores.
Aunque Morgan Stanley describía la situación financiera de las empresas, de manera incidental apunta a mercados segmentados en lugar de una competencia directa entre Aeroméxico y Volaris/Viva Aerobús.
[Publicidad]
Volaris y Viva también pueden aprovechar esta fusión para mejorar sus balances financieros y es una buena jugada para las empresas, sus accionistas e inversionistas, señala Antitrust Intelligence.
Pero la misma razón por la que el acuerdo es bueno para los inversionistas es precisamente lo que genera preocupaciones en materia de competencia: el poder de fijación de precios.
Sobre la situación financiera de Volaris y Viva, la firma destaca que el año pasado y la primera mitad de 2026 fueron difíciles para las aerolíneas, ya que las tensiones geopolíticas elevaron los costos del combustible.
[Publicidad]
Sin embargo, las perspectivas para el sector son positivas.
Se proyecta que el mercado de aviación de México crezca a una tasa compuesta anual de 4.6% entre 2026 y 2035, alcanzando los 13 mil millones de dólares para 2035, impulsado por una clase media en crecimiento y un mercado de viajes nacionales con baja penetración.
“La situación financiera de Volaris y Viva refleja esto: problemas a corto plazo, pero un potencial real de crecimiento.
[Publicidad]
“Las empresas se encuentran en una situación financiera difícil, pero no están en quiebra. Ambas están bajo presión para encontrar una forma de sanear sus finanzas y un acuerdo con su principal competidor es una opción”, asegura Antitrust Intelligence.
Volaris registró pérdidas por 127 millones de dólares en el segundo trimestre de 2026.
En el caso de Viva la situación es similar. En los primeros seis meses del año, las pérdidas acumuladas alcanzaron los 133 millones de dólares.
[Publicidad]
“Volaris no cuenta con suficiente efectivo para pagar sus pasivos a corto plazo. Al 31 de diciembre de 2025, el efectivo y los equivalentes de efectivo ascendían a 754 millones de dólares, mientras que los pasivos con vencimiento dentro del año eran de mil 900 millones de dólares.
“En el caso de Viva, la situación de efectivo es similar, con 754 millones de dólares para junio de 2026 y una deuda ajustada total de 2 mil 900 millones de dólares. Sin embargo, Viva Aerobus no reportó sus deudas a corto plazo, por lo que no se pueden determinar sus obligaciones a corto plazo”, detalla la firma.
Antitrust Intelligence considera que la fusión es de carácter defensivo, orientada a construir una ventaja competitiva más que una fusión puramente innovadora en la que las empresas busquen revolucionar el mercado
[Publicidad]
Te puedo interesar
Volaris pierde 26 mdd en el tercer trimestre pese a aumento en ingresos; encarecimiento del combustible presiona costos
Aeroméxico y Volaris celebran levantamiento de restricción de EU; «fortalece relación bilaterial», dicen
[Publicidad]
Volaris aumentará tarifas y reducirá frecuencias por alza en precio de la turbosina; reporta pérdidas de 71 mdd en primer trimestre
Únete a nuestro canal ¡EL UNIVERSAL ya está en Whatsapp!, desde tu dispositivo móvil entérate de las noticias más relevantes del día, artículos de opinión, entretenimiento, tendencias y más
dmm/aosr

Revocan medida contra cartonista Paco Navarrete; ya no deberá disculparse públicamente con diputada Itzul Barrera

Le salió mal a Trump: Arancel al tomate mexicano encareció el producto en EU, asegura Ebrard

IMSS asegura estar en plazo para cumplir recomendación por muerte de paciente; CNDH pidió reparación a víctimas indirectas

Phillip Andrew, actor de «Power Rangers», es operado de emergencia por una grave lesión cerebral; reportan avances en su recuperación

Rafa Márquez visita a Pumas en Cantera; sigue observando jugadores para Selección Mexicana

PAN exige la destitución de funcionarios contratados por Taddei; entrega oficio a nueva presidenta del INE

Santiago Giménez vuelve al gol con el Porto; así marcó en la Copa de la Liga

Caso de agresión sexual sacude a Cornell; profesorado impulsa voto de censura simbólico contra la administración

Choque de trenes en España; audios revelan que maquinista recibió instrucción de reanudar la marcha normal del AVE previo al impacto

Policía de EU cierra oficialmente la investigación sobre la muerte de Hayden; confirman que fue un accidente

Sheinbaum evita pronunciarse sobre entrega de Gerardo Mérida y Enrique Díaz en EU; realiza visita a Yucatán

Así se siente México

Vendiendo agüitas en el centro: ¿Quién es Gonzok, el youtuber que llenó el álbum del Mundial con un peso?

G7 analiza efectos de la guerra en Medio Oriente

Pago de pensiones de Pemex crece 50% desde 2018

These ’90s fashion trends are making a comeback in 2017
The final 6 ‘Game of Thrones’ episodes might feel like a full season

Víctor Hernández, experto en seguridad, acusa que Itam lo removió como profesor; señala atentado a su libertad de expresión
According to Dior Couture, this taboo fashion accessory is back