
Negocios
Grandes bancos de EU ganan casi 105 mil mdd hasta septiembre; consumo impulsa resultados
…
Los cuatro grandes bancos estadounidenses que presentaron resultados este martes –JPMorgan Chase, Wells Fargo, Goldman Sachs y Citigroup– acumularon una ganancia neta conjunto de casi 105 mil millones de dólares (mdd) en los primeros nueve meses de 2026, cerca de un 25% más que en el mismo periodo del año anterior, impulsados por el dinamismo de los mercados financieros y la fortaleza del consumo.
Los resultados del tercer trimestre, sin embargo, mostraron diferencias entre entidades, con JPMorgan Chase por debajo de las previsiones de Wall Street y Wells Fargo con un balance mixto, frente a los avances de Goldman Sachs y Citigroup.
Entre enero y septiembre, JPMorgan Chase lideró el sector con una utilidad neta de 52 mil 954 millones de dólares, un 20.3% más que en el mismo periodo de 2025. Le siguieron Wells Fargo, con 17 mil 611 millones, un 10.2% más; Goldman Sachs, con 17 mil 552 millones, un 398% más; y Citigroup, con 16 mil 861 millones, un 42% más.
En conjunto, los cuatro bancos ingresaron 353 mil 533 millones de dólares en los nueve primeros meses del año, un 12.9% más que en el mismo periodo del ejercicio anterior.
Solo en el tercer trimestre, entre julio y septiembre, el beneficio neto conjunto ascendió a 31 mil 795 millones de dólares, un 15% más interanual, mientras que los ingresos sumaron 114 mil 564 millones, un 7.7% más.
JPMorgan Chase obtuvo un beneficio neto trimestral de 15 mil 305 millones de dólares, un 6.3% más que un año antes. Sin embargo, sus ingresos, de 50 mil 170 millones, y su beneficio por acción quedaron por debajo de las previsiones de los analistas por primera vez en tres años, afectados por mayores costes y pérdidas en valores de inversión.
[Publicidad]
Su consejero delegado, Jamie Dimon, destacó la fortaleza de la economía estadounidense, aunque advirtió de los riesgos macroeconómicos y geopolíticos.

Entre enero y septiembre tuvo una utilidad neta de 16 mil 861 millones, un 42% más. Foto: iStock
Citigroup, por su parte, elevó su beneficio neto trimestral hasta los 5 mil 245 millones de dólares, alrededor de un 40% más que un año antes, y alcanzó unos ingresos de 23.845 millones, su mejor cifra para un tercer trimestre en una década.
La entidad superó las expectativas del mercado, apoyada en el crecimiento de sus negocios de Servicios, banca de inversión y gestión patrimonial.
[Publicidad]
Su consejera delegada, Jane Fraser, atribuyó los resultados a la ejecución disciplinada del plan estratégico de la entidad y destacó el desempeño del negocio de Servicios.
Goldman Sachs también superó las previsiones al registrar un beneficio neto de 5.294 millones de dólares entre julio y septiembre, un 29.2% más interanual. Sus ingresos por negociación de acciones se dispararon un 72%, hasta los 6.440 millones de dólares, mientras que las comisiones de banca de inversión aumentaron un 21%, hasta los 3.220 millones.
El presidente y consejero delegado de la firma, David Solomon, destacó la capacidad de Goldman Sachs para responder a las necesidades de sus clientes en un entorno complejo e incierto.
[Publicidad]
Wells Fargo cerró el trimestre con un beneficio neto de 5.951 millones de dólares, un 6.5% más que un año antes, y un beneficio por acción de 1.87 dólares, por encima de las previsiones. No obstante, sus ingresos, de 21.870 millones, quedaron por debajo de lo esperado por el mercado.
El banco atribuyó la mejora del beneficio al crecimiento de su cartera de préstamos y al aumento de los ingresos por intereses. Su consejero delegado, Charlie Scharf, ha defendido en anteriores intervenciones la solidez de los consumidores y las empresas estadounidenses.
La tanda de resultados de la banca estadounidense continuará este miércoles con la publicación de las cuentas de Bank of America y Morgan Stanley.
[Publicidad]
Te puede interesar
¿Reinará la unanimidad en el Banco de México?
Banco Azteca refuerza su apuesta por la banca empresarial en Los 300 Líderes Más Influyentes de México
[Publicidad]
Supremo Tribunal Federal de Brasil aplaza decisión sobre investigar a Alexandre de Moraes; caso Banco Master sacude al tribunal
am/mcc






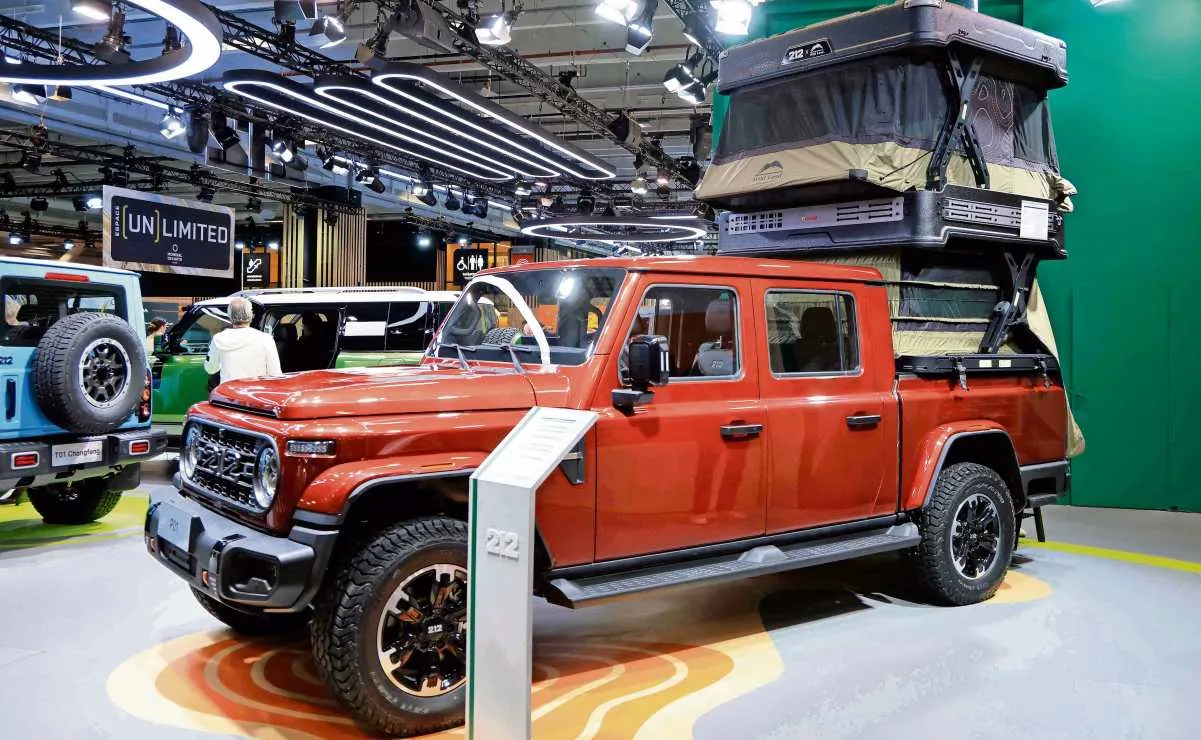

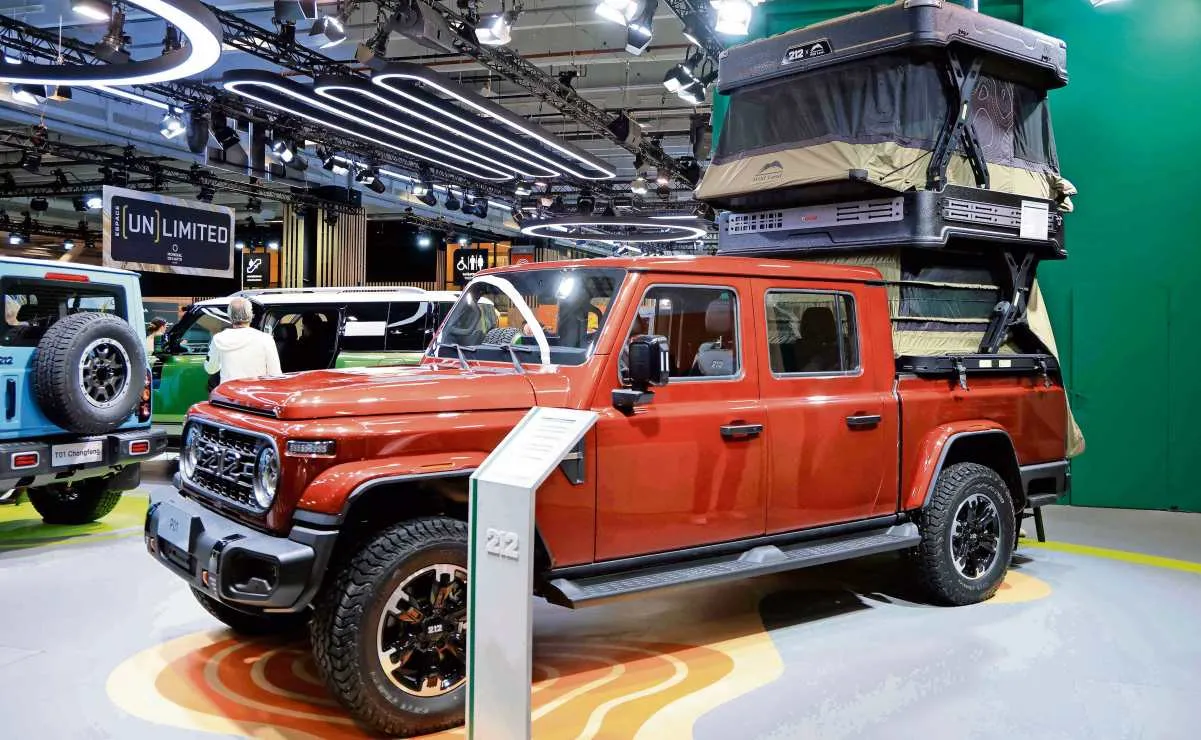
La llegada de marcas chinas intensificó la competencia por colocar créditos automotrices, por lo que se ampliaron los plazos para pagar un auto hasta 84 meses o siete años.
A escala nacional, 75% de las compras de automóviles nuevos se llevan a cabo mediante algún tipo de financiamiento y el plazo más recurrente es a 60 meses o cinco años, pero va ganando terreno el periodo a 72 meses o seis años.
Mientras que algunas marcas como MG están ofreciendo tasas de 6.5% y Renault, de 5.9%, de acuerdo con datos de la Asociación Mexicana de Distribuidores de Automotores.
JATO Dynamics, una empresa de inteligencia y análisis para la industria automotriz, indicó que, en agosto, 25% de los créditos para una camioneta SUV se dieron a 72 meses, cuando en febrero la proporción fue de 23%.
En el caso de los compactos fue de 27%, mientras que para la compra de autos de lujo el plazo a 72 meses pasó de 7% a 9% entre febrero y agosto.
Luis Brizuela, director para Americas en JATO Dynamics México, dijo que hay una variabilidad en cuanto a los plazos, pero el de 72 meses en algunos segmentos “empieza a tomar relevancia” y es posible que en algún momento el mercado pueda llegar a extender este periodo.
[Publicidad]
En Estados Unidos, ya existen créditos automotrices a 84 e incluso 96 meses, es decir, a siete y ocho años. Este año, Renault lanzó el Plan 84 en México, un esquema de financiamiento que ofrece mensualidades más bajas y da hasta siete años.
Eric Ramírez, director regional para Latam en Urban Science, comentó que en la Unión Americana está creciendo la oferta de créditos a 84 y 96 meses como una opción de asequibilidad para que las personas puedan tener acceso a un financiamiento porque bajan las mensualidades y más gente puede firmar ese contrato.
“Obviamente tenemos una diferencia de dos a uno en el precio promedio de un vehículo. En Estados Unidos es de 50 mil dólares y en México es de 25 mil, tenemos una brecha muy grande y la economía es distinta, pero hay una parte no tan positiva del crecimiento de los plazos.
[Publicidad]
“La parte negativa y que están empezando a experimentar los estadounidenses, y ojalá no pase en México, es que cuando tienes un plazo tan largo llega un momento en que se presenta el efecto del valor negativo”, indicó.
El valor negativo es cuando el precio del vehículo baja cada año, explicó, hasta que llega un momento donde el precio del auto real en el mercado es menor a lo que el cliente todavía debe a la financiera o al banco.
“Valor negativo es cuando todavía hay 20 mil o 30 mil o 40 mil pesos de diferencia entre lo que vale el vehículo que estás manejando y lo que todavía debes de crédito.
[Publicidad]
“A mí me preocupa que en SUVs, subcompactos y compactos más de 60% de toda su mezcla de financiamiento ya está arriba de los 60 meses, es decir, en cinco o seis años. Ojalá se mantenga un balance sano y que no lleguemos a estos excesos que está presentando el mercado americano”, apuntó Ramírez.
Te puede interesar
Innovation Day México: las conversaciones que definirán el futuro de la energía, la industria y la inteligencia artificial
[Publicidad]
Hay más adultos mayores en México; el sector crece entre el aislamiento, discapacidades y pensiones en riesgo
Canacar mantiene paro nacional de transportistas; anuncia ruta de movilización en CDMX
Pemex incumplió su propia ley al adjudicar sin concurso abierto 74% del monto ejercido en contratos el año pasado.
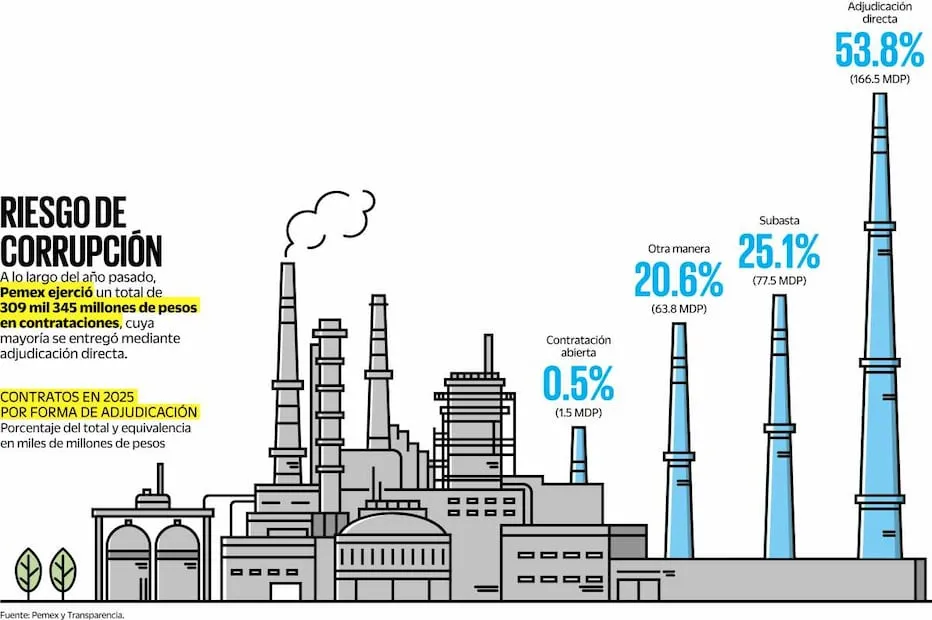
EL UNIVERSAL tuvo acceso al informe de Austeridad Republicana 2026 de la petrolera, cuyo contenido muestra que ejerció 309 mil 345 millones de pesos en contrataciones, de los cuales solicitó apenas mil 481 millones mediante concurso abierto (0.5% del total).
Al ser consultada por esta casa editorial, Pemex justificó los montos y los porcentajes aludiendo la necesidad del abasto de combustibles, la complejidad de las operaciones de la empresa, la regulación total del sector y aseguró que hay honradez en las contrataciones.
La compañía también ejerció 77 mil 543 millones de pesos (25.1% del total) a través de subastas ascendentes y descendentes, procedimientos que implican búsqueda de mejor uso de recursos para buscar eficiencia y qué puede implicar transparencia.
Sin embargo, la mayoría de las contrataciones se llevaron a cabo en adjudicaciones directas, al registrar 166 mil 477 millones de pesos (53.8% del total).
También se adjudicaron 70 contratos por 63 mil 842 millones de pesos (20.6% del total) sin especificar el método.
[Publicidad]

Estas operaciones contravienen la ley, ya que el reglamento de la Ley de Pemex, publicado el año pasado, establece un tope de 30% para la asignación de contratos mediante invitaciones restringidas o adjudicaciones directas.
El informe de Austeridad Republicana 2026 fue firmado en mayo de este año y publicado en la plataforma de Transparencia la semana pasada.
La petrolera aseguró a El Gran Diario de México que, pese a las cifras, se consideraron relativos aspectos de economía, eficacia, eficiencia, honradez e imparcialidad, y se encuentran garantizados en apego a la Constitución, asegurando las mejores condiciones para el Estado.
[Publicidad]
“Nuestro compromiso se refleja en la clara justificación de los procedimientos de contratación y en la aplicación en todo momento de los valores institucionales a fin de lograr los objetivos de la empresa pública”, aseguró.
Añadió que hay auditorías permanentemente tanto por parte de la Auditoría Interna como de la Auditoría Superior de la Federación para garantizar el cumplimiento normativo y la eficacia en la gestión de recursos.
En el caso de las adjudicaciones directas, la petrolera expuso que en ese rubro se incluye la contratación de autotanques, que sumó 123 mil 852 millones de pesos, equivalente a 74% del monto asignado mediante esa modalidad.
[Publicidad]
Estos 136 contratos de autotanques se desprenden de una estrategia integral para el transporte y logística necesaria en el abasto de combustibles en todo el país. El monto de los contratos es por siete años, especificó.
“Es de importancia señalar que estas contrataciones se realizan al amparo de la Ley del Sector de Hidrocarburos, lo que significa que no forman parte de las excepciones al concurso abierto contempladas en la Ley de la Empresa pública del Estado, Pemex, por tratarse de actividades reglamentadas por la Ley de la Materia, porque los proveedores que prestan este servicio deben cumplir con requisitos específicos y contar con las aprobaciones de las autoridades correspondientes, no obstante lo anterior, como una buena práctica de transparencia, Pemex las incorpora dentro de sus reportes de contrataciones”, afirmó.
La integrante de la consultora Voz Experta, Rosanety Barrios, opinó que asignación directa de contratos va contra la transparencia.
[Publicidad]
“Se entiende que haya excepciones, pero es la regla. Una asignación directa carece de los incentivos adecuados para que el gobierno obtenga los trabajos o servicios que contrata en las mejores condiciones de calidad y precio. Su asignación por lo tanto responde a criterios discrecionales que son tierra fértil para la corrupción”, dijo.
El especialista independiente Adrián Duhalt explicó que, por el contrario, mediante los concursos abiertos se permite comparar un mayor número de ofertas, lo que puede contribuir a obtener mejores condiciones.
“Los cambios regulatorios no garantizan una transformación en las prácticas de la empresa. Para que las nuevas reglas se traduzcan en mejores resultados, Pemex debe desarrollar capacidades, especialmente en cuanto a supervisión de los contratos, aplicación de controles internos efectivos, mayor transparencia en la toma de decisiones, y hacer cumplir la normativa”, indicó.
[Publicidad]
La socia consultora de SICEnrgy, Susana Cazorla, señaló que el reglamento de la Ley de Pemex establece un tope de 30% en los contratos directos al considerar que hay emergencias para la empresa, por lo que más bien la petrolera debe realizar una mejor planeación.
“Aunque uno quiera pensar bien, la verdad es que se abre más la posibilidad de que haya actos de corrupción y que se esté beneficiando a empresas y proveedores por ser amigos de alguien. No todos los funcionarios son así, pero si el sistema no está afinado hay espacio para oportunistas”, concluyó.
Te puede interesar
[Publicidad]
Innovation Day México: las conversaciones que definirán el futuro de la energía, la industria y la inteligencia artificial
Hay más adultos mayores en México; el sector crece entre el aislamiento, discapacidades y pensiones en riesgo
Canacar mantiene paro nacional de transportistas; anuncia ruta de movilización en CDMX
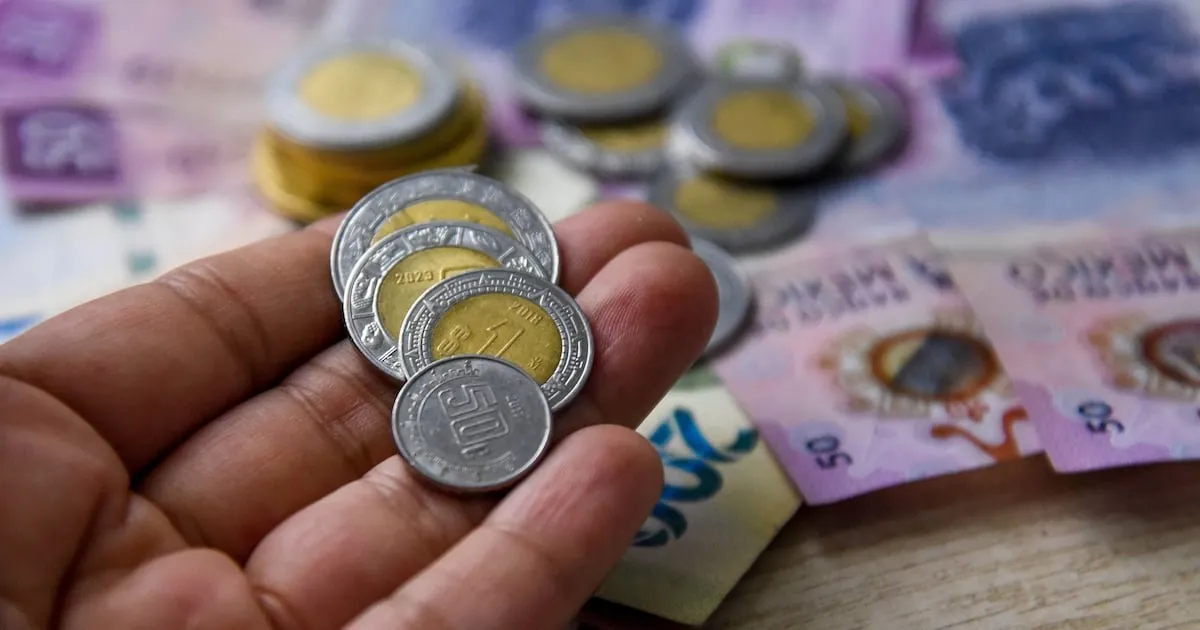
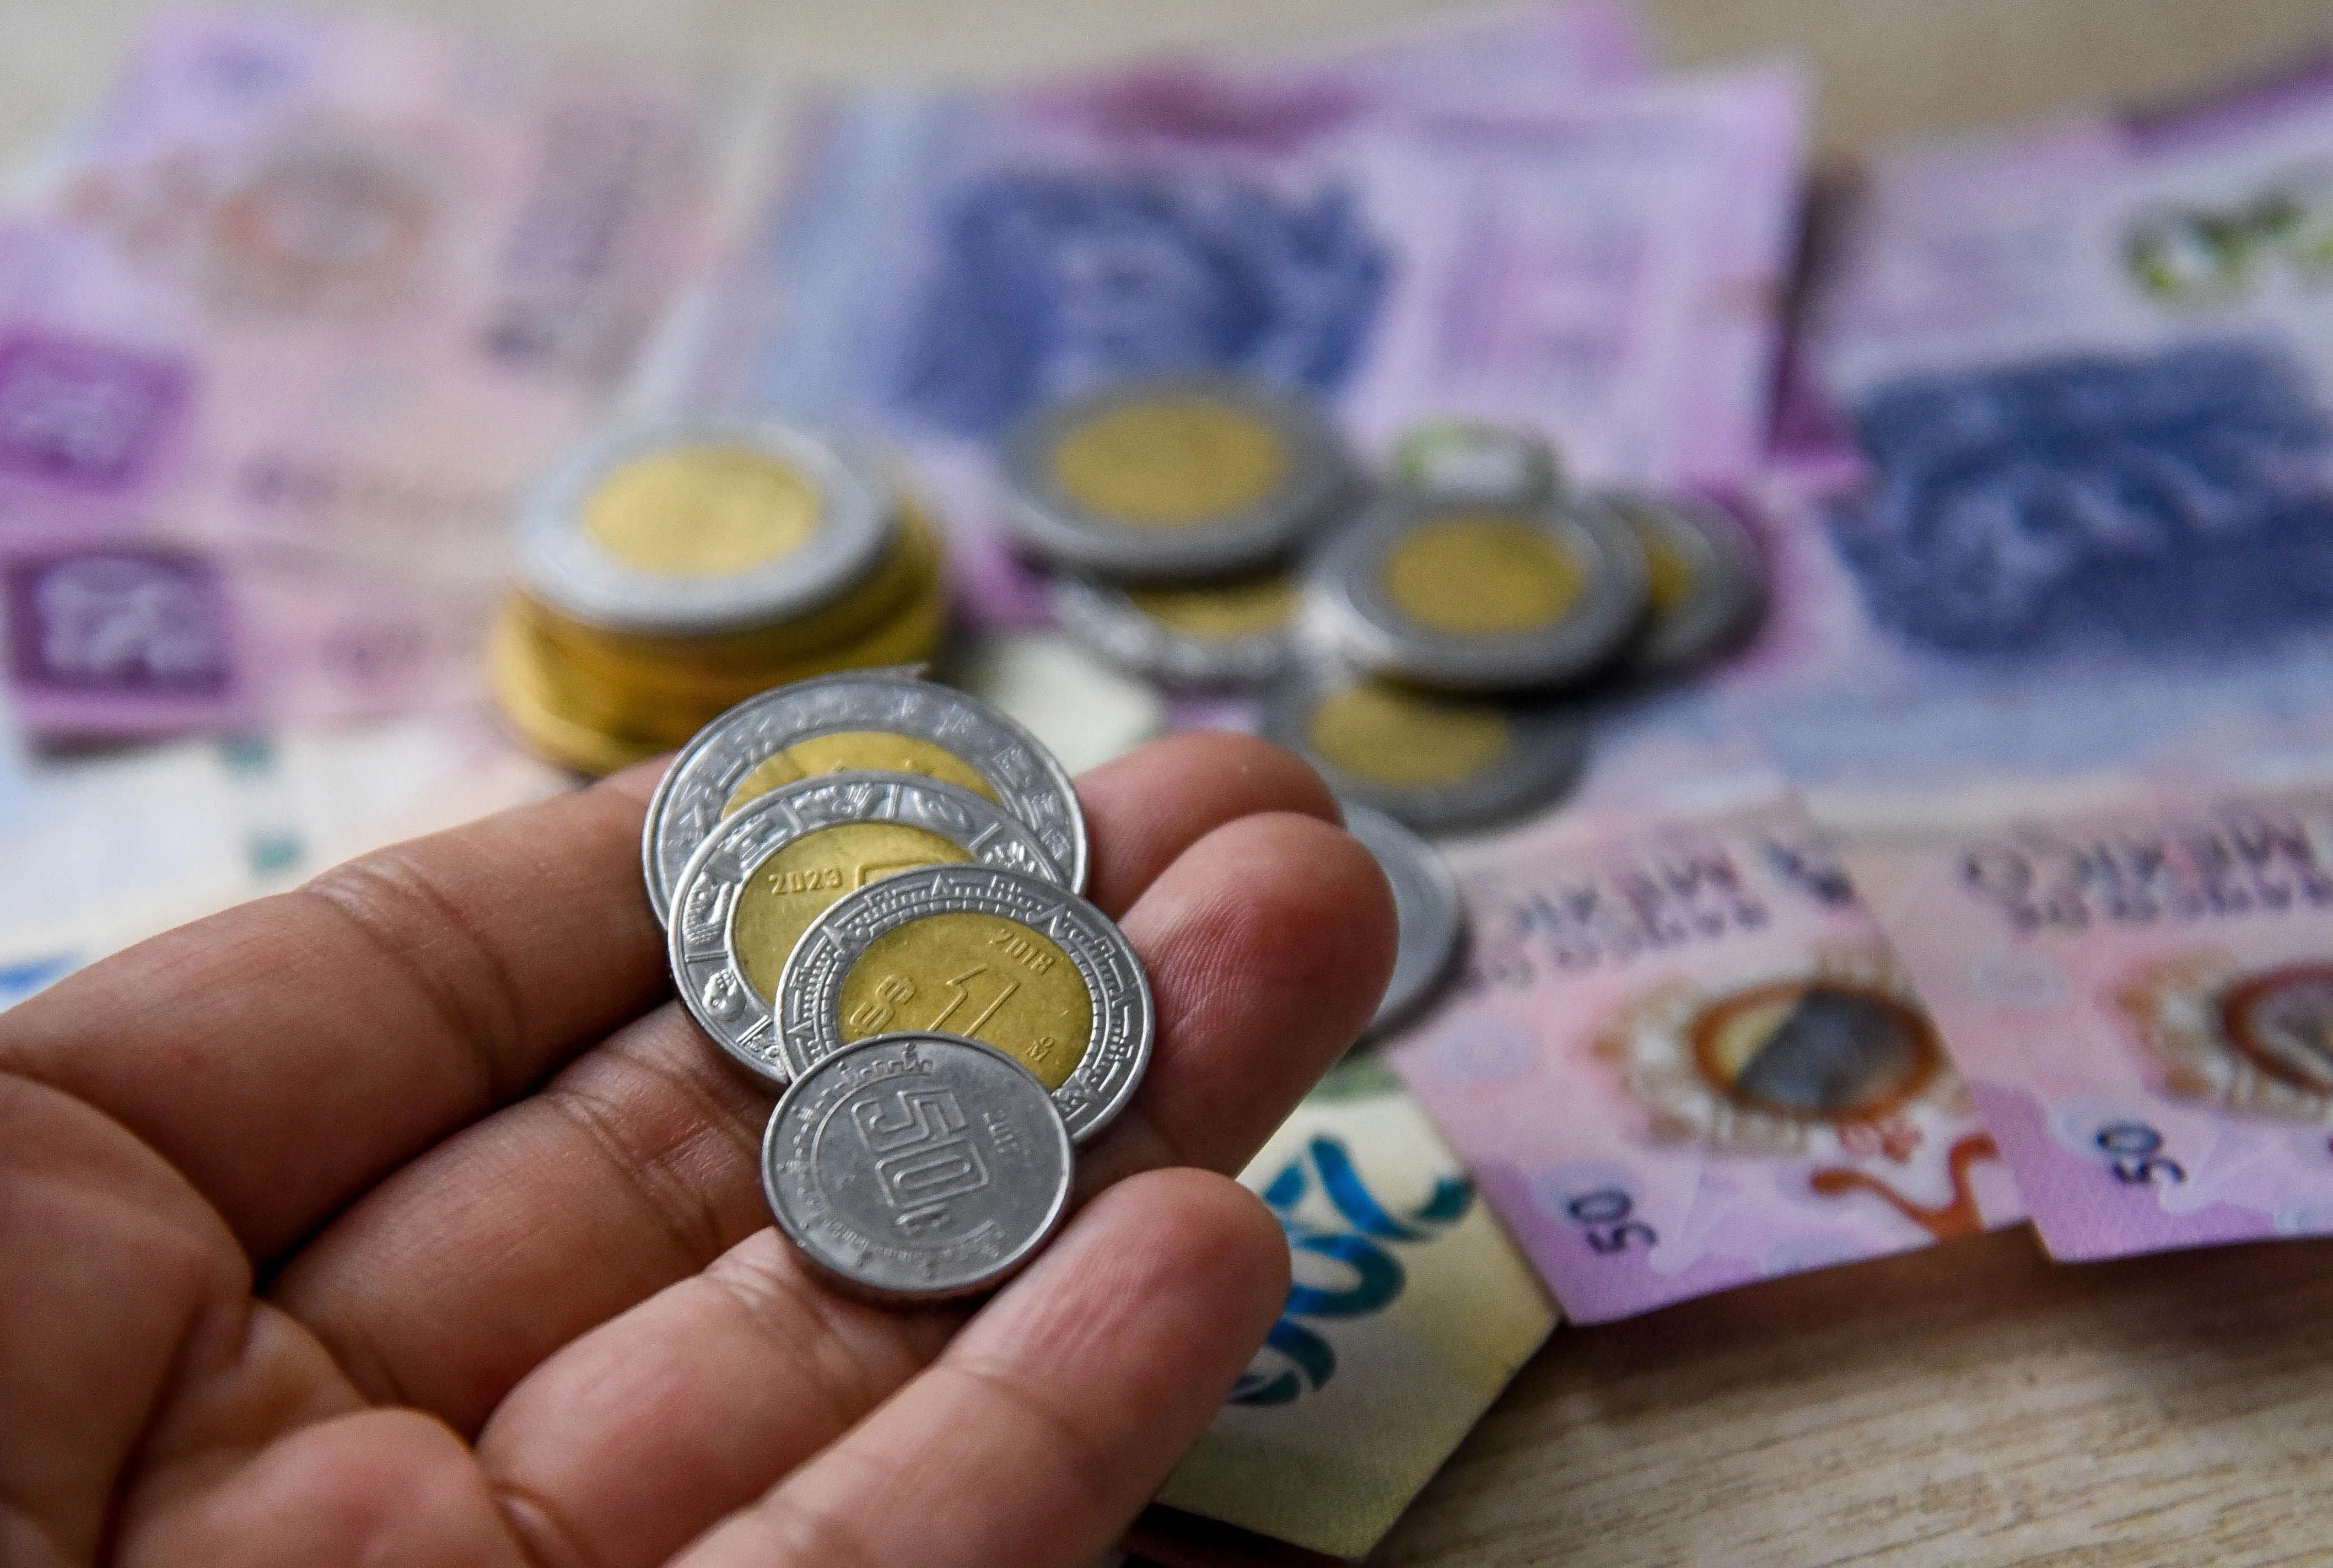
Un total de 7 millones de personas recurrieron a pagos a través de SPEI al cierre del año pasado para sus gastos relacionados con alimentos, bebidas, tabaco y transporte. Esto implicó un crecimiento desde los 1.4 millones que se registraron en 2024, de acuerdo con información divulgada por el Banco de México (Banxico).
El estudio “Resultados de estudios cuantitativos sobre efectivo 2025”, de la autoridad monetaria, evidenció que el uso de tarjetas también aumentó: 25.1 millones de personas recurrieron a pagos con débito, desde 8.6 millones en 2024; y en crédito fueron 12.3 millones, desde 2.3 millones de un año antes.
¿Cuántas personas en México siguen usando efectivo para pagar?
Sin embargo, el 98 por ciento de la población indicó que acostumbra usar efectivo en sus gastos diarios. “El 66 por ciento lo usa porque es más práctico, fácil o rápido; el 15 por ciento porque es más seguro y el 13 por ciento porque solo tiene esa forma de pago”.
Otra diferencia que mostró el estudio de Banxico es que 14.3 millones de personas acostumbraba guardar efectivo en algún lugar que no sea un banco o institución financiera en 2025, desde lo visto un año antes de 16.4 millones. Este fue su nivel más bajo desde 2019.
Del total, 44 por ciento prefería guardar efectivo para alguna eventualidad; mientras que el 29 por ciento lo hacía para ahorrar. Otras razones citadas fueron que era más práctico o cómodo.
¿Qué billetes y monedas prefieren los mexicanos para ahorrar?
Las denominaciones preferidas para el ahorro fueron billetes de 100 pesos, con 38 por ciento de las personas; billetes de 50 pesos y monedas de 10 pesos, con 35 por ciento de la población con esta preferencia; billetes de 500 pesos, con 31 por ciento; y billetes de 200 pesos, con 27 por ciento.
¿Dónde consiguen efectivo los mexicanos?
La información de Banxico mostró que el 48 por ciento de la población obtuvo efectivo de cajero automático, el 28 por ciento de la nómina que recibía en efectivo, el 15 por ciento de un familiar, y el 5 por ciento de ventanilla bancaria.
A la par, el 5 por ciento de las personas consultadas indicó haber ido al banco para cambiar billetes de denominaciones altas por denominaciones bajas; y de éste, al 85 por ciento siempre le proporcionaron el servicio, al 2.0 por ciento algunas veces, y al 12 por ciento no lo atendieron como esperaba.

Donald Trump llama «país de mierda» a Noruega; estalla polémica por no obtener el premio Nobel de la Paz

Calendario de pagos de Pensión del Bienestar: ¿Cuándo inician depósitos del bimestre noviembre-diciembre?

‘Tomó una buena decisión’: Sheinbaum ‘palomea’ renuncia de Guadalupe Taddei al INE

Sheinbaum: Creo que Guadalupe Taddei toma una buena decisión de separarse del cargo; tiene que hacerse la auditoría

Crea calaveritas literarias con IA; ¿cuál prompt debes usar?

La mañanera de Sheinbaum, 26 de octubre, minuto a minuto

Oposición en Israel va por mejor relación con México

Paro nacional de transportistas; sigue EN VIVO las movilizaciones y el estado de las carreteras

Se debe garantizar un relevo sin caer en la inestabilidad: Monreal

Christian Ramos enfrenta «La divina tragedia» en el cine

Sheinbaum evita pronunciarse sobre entrega de Gerardo Mérida y Enrique Díaz en EU; realiza visita a Yucatán

Así se siente México

Vendiendo agüitas en el centro: ¿Quién es Gonzok, el youtuber que llenó el álbum del Mundial con un peso?

G7 analiza efectos de la guerra en Medio Oriente

Pago de pensiones de Pemex crece 50% desde 2018

These ’90s fashion trends are making a comeback in 2017
The final 6 ‘Game of Thrones’ episodes might feel like a full season

Víctor Hernández, experto en seguridad, acusa que Itam lo removió como profesor; señala atentado a su libertad de expresión
According to Dior Couture, this taboo fashion accessory is back